Investir dans un FIP Ultramarin en 2026 ?
FIP Ultramarin 2026 : jusqu'à 30 % de réduction d'impôt sur le revenu en 2027
Les fonds d'investissement de proximité ultramarins, également appelés « FIP outre-mer », permettent aux particuliers de participer au financement de petites et moyennes entreprises (PME) implantées dans les territoires ultramarins éligibles.
En 2026, la souscription de parts de FIP Ultramarin peut ouvrir droit à une réduction d'impôt sur le revenu allant jusqu'à 30 % du versement hors frais d'entrée, sous réserve du respect des conditions légales.
Une souscription effectuée avant le 31 décembre 2026 peut ainsi permettre de réduire l'impôt sur les revenus de 2026, liquidé en 2027.
Le taux effectif de réduction dépend du quota d'investissement fiscalement éligible auquel le fonds s'engage. Ce quota doit représenter au minimum 70 % de son actif.
Les FIP Ultramarins contribuent au financement de PME exerçant leurs activités dans les territoires d'outre-mer concernés. Ils peuvent également constituer un placement de diversification patrimoniale à long terme.
Ces investissements comportent néanmoins des risques de perte partielle ou totale en capital et d'illiquidité. La réduction d'impôt ne garantit ni la performance du fonds ni le remboursement des sommes investies.
Quelle réduction d'impôt avec un FIP Ultramarin en 2026 ?
Le taux légal de réduction d'impôt applicable aux FIP Ultramarins est de 30 % de l'assiette fiscalement éligible.
Depuis le 10 août 2020, cette assiette correspond aux versements effectués hors frais d'entrée, retenus à proportion du quota fiscal éligible auquel le fonds s'engage.
Ainsi, pour un investissement de 10 000 € hors frais d'entrée :
- un quota fiscal de 70 % permet une réduction d'impôt de 2 100 €, soit 21 % du versement ;
- un quota fiscal de 80 % permet une réduction de 2 400 €, soit 24 % du versement ;
- un quota fiscal de 90 % permet une réduction de 2 700 €, soit 27 % du versement ;
- un quota fiscal de 100 % permet une réduction de 3 000 €, soit 30 % du versement.
Pour bénéficier d'une réduction effective de 30 % du montant investi hors frais d'entrée, le FIP doit donc s'engager sur un quota fiscal éligible de 100 %.
Le taux propre à chaque fonds doit être vérifié dans sa documentation réglementaire et fiscale.
Quels sont les plafonds de réduction d'impôt des FIP Ultramarins ?
Les versements fiscalement retenus dans le calcul de la réduction d'impôt sont limités à :
- 12 000 € par an pour une personne célibataire, veuve ou divorcée ;
- 24 000 € par an pour un couple marié ou pacsé soumis à une imposition commune.
Avec un quota fiscal éligible de 100 %, la réduction maximale théorique peut ainsi atteindre :
- 3 600 € pour une personne seule ;
- 7 200 € pour un couple imposé en commun.
Ces montants dépendent du quota fiscal retenu par le FIP, du montant d'impôt effectivement disponible et du plafonnement global des niches fiscales de 10 000 € par an et par foyer fiscal.
La réduction d'impôt ne donne pas lieu à remboursement lorsque son montant excède l'impôt sur lequel elle peut être imputée.
Un seul gestionnaire de FIP Ultramarins en 2026
Nous avons référencé la seule société de gestion qui propose encore des FIP Ultramarins en 2026.
Voici la gamme des FIP Ultramarins gérés par ce gestionnaire :
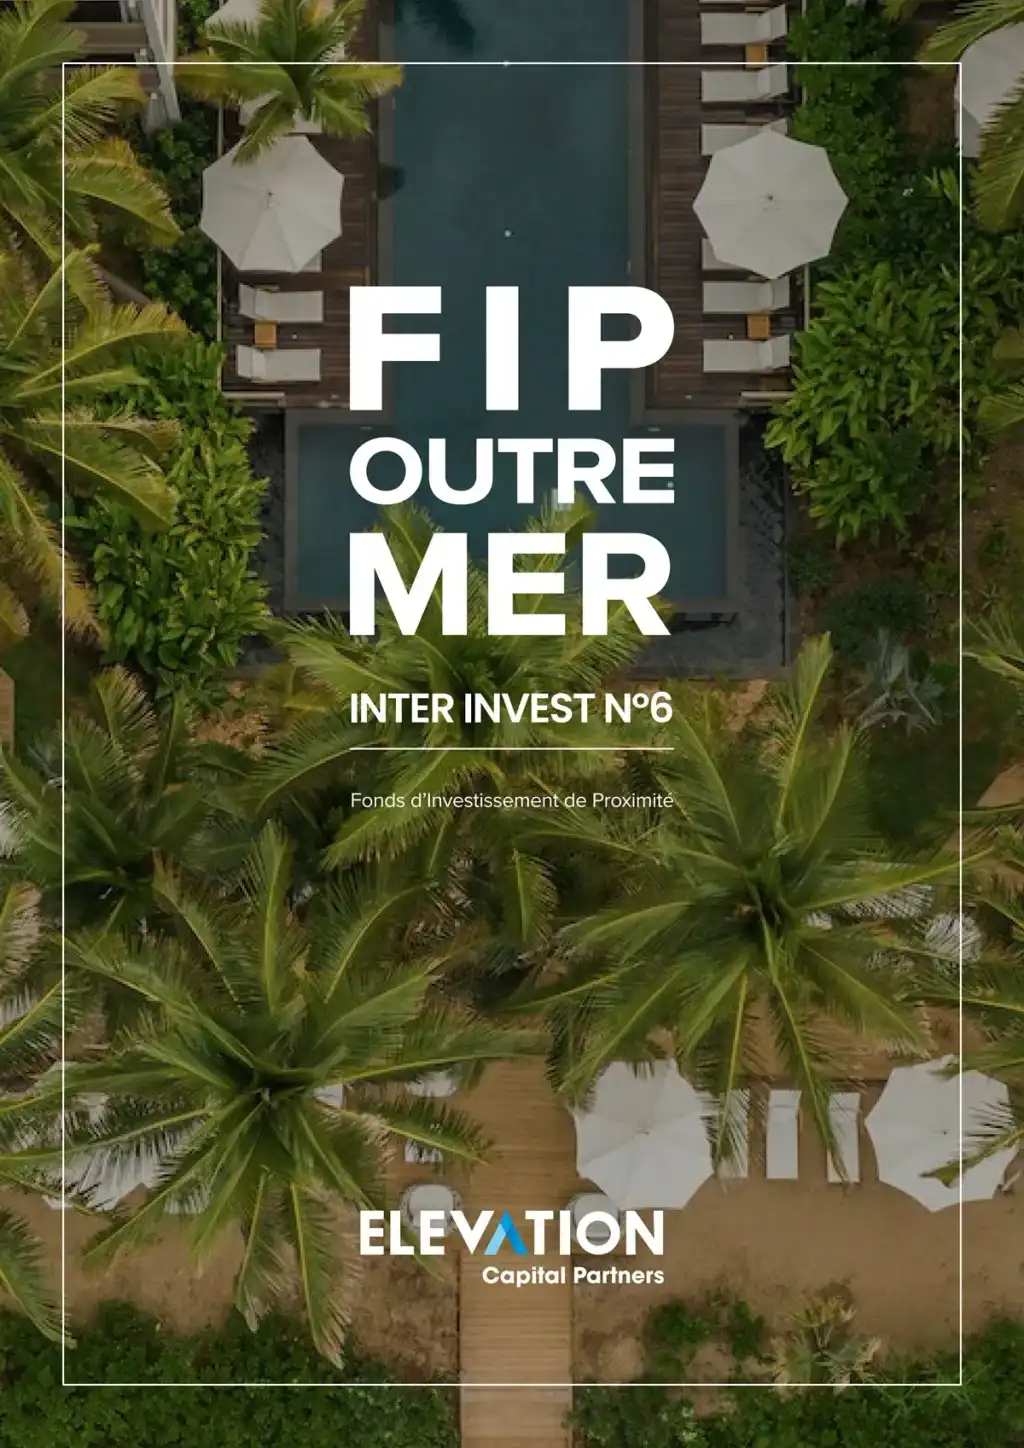
- 6 FIP Ultramarins gérés par Elevation Capital Partners :
Le FIP Outre-Mer Inter Invest n°1 (millésimes 2017 et 2018), le FIP Outre-Mer Inter Invest n°2 (millésime 2019), le FIP Outre-Mer Inter Invest n°3 (millésimes 2020 et 2021), le FIP Outre-Mer Inter Invest n°4 (millésimes 2022 et 2023), FIP Outre-Mer Inter Invest n°5 (millésime 2024) et à présent le FIP Outre-Mer Inter Invest n°6 (millésime 2025).
Peut-on cumuler un FIP Ultramarin avec un FIP Corse ou un FCPI JEI ?
Il est possible de souscrire au cours d'une même année à un FIP Ultramarin, à un FIP Corse et à un FCPI JEI, sous réserve des conditions propres à chaque dispositif.
Les FIP Corses et Ultramarins partagent toutefois un plafond fiscal annuel commun de 12 000 € pour une personne seule et de 24 000 € pour un couple soumis à une imposition commune.
Leur cumul permet donc de diversifier les investissements entre plusieurs territoires, sans doubler automatiquement l'avantage fiscal maximal.
Les FCPI JEI relèvent d'un dispositif fiscal distinct, avec leurs propres plafonds et conditions d'application.
Cette complémentarité peut permettre de répartir les capitaux entre PME régionales, entreprises ultramarines et jeunes entreprises innovantes.
Quels territoires sont éligibles aux FIP Ultramarins ?
Les FIP Ultramarins peuvent financer des PME exerçant leurs activités dans les territoires d'outre-mer expressément prévus par la réglementation.
Ils comprennent notamment :
- la Guadeloupe ;
- la Martinique ;
- la Guyane ;
- La Réunion ;
- Mayotte ;
- Saint-Martin et Saint-Barthélemy ;
- Saint-Pierre-et-Miquelon ;
- la Nouvelle-Calédonie ;
- la Polynésie française ;
- Wallis-et-Futuna.
Les fonds doivent investir au moins 70 % de leur actif dans des titres ou autres instruments éligibles émis par des PME exerçant leurs activités dans les territoires autorisés.
Ce sont les établissements dans lesquels les entreprises exercent effectivement leurs activités qui déterminent leur éligibilité géographique, et non la seule adresse de leur siège social.
Les FIP Ultramarins peuvent investir dans plusieurs collectivités éligibles, selon leur stratégie et les restrictions réglementaires applicables.
Dans quelles entreprises les FIP Ultramarins investissent-ils ?
Les FIP Ultramarins investissent principalement dans des PME implantées dans les territoires d'outre-mer éligibles et appartenant à des secteurs économiques autorisés par la réglementation.
Ces entreprises peuvent notamment exercer dans les services, l'industrie, le commerce, les activités productives ou certains métiers artisanaux.
Les capitaux apportés contribuent au financement de leur développement, de leurs investissements et de leurs besoins en fonds propres.
Les investissements sont sélectionnés et suivis par une société de gestion spécialisée dans le capital-investissement.
Le financement des entreprises ultramarines permet de participer au développement économique des territoires concernés, tout en exposant les investisseurs aux risques propres aux PME non cotées.
Quelle est la durée de placement d'un FIP Ultramarin ?
Les FIP Ultramarins sont des placements de long terme, principalement investis dans des entreprises non cotées.
Pour conserver la réduction d'impôt obtenue lors de la souscription, les parts doivent notamment être détenues pendant au moins cinq ans à compter de leur souscription.
Cette durée minimale ne signifie pas que le capital sera automatiquement disponible à son expiration.
En pratique, les FIP ont généralement une durée de vie comprise entre huit et dix ans, parfois davantage lorsque le règlement prévoit des possibilités de prolongation.
La liquidation peut donner lieu à plusieurs remboursements successifs, en fonction du calendrier de cession des participations.
Les capitaux doivent donc pouvoir rester immobilisés durablement, sans garantie de récupération intégrale des sommes investies.
Quelle fiscalité s'applique aux gains d'un FIP Ultramarin ?
Outre la réduction d'impôt obtenue lors de la souscription, les FIP Ultramarins peuvent bénéficier d'une exonération d'impôt sur le revenu des gains réalisés lors de la cession ou du remboursement des parts, sous réserve du respect des conditions légales.
Cette exonération ne dispense toutefois pas du paiement des prélèvements sociaux sur les gains concernés.
Le taux et les règles applicables devront être appréciés lors de la réalisation des gains, en fonction de la réglementation alors en vigueur.
Pour plus de précisions, consultez notre page consacrée à la fiscalité des FIP Corses et Ultramarins.
Quels sont les principaux risques d'un FIP Ultramarin ?
Les investissements dans les FIP Ultramarins présentent plusieurs risques, notamment :
- Risque de perte en capital : les entreprises financées peuvent perdre de la valeur ou rencontrer des difficultés pouvant entraîner la perte totale de l'investissement.
- Risque d'illiquidité : les participations non cotées peuvent être difficiles à céder et les parts du fonds peuvent rester bloquées pendant plusieurs années.
- Risque géographique : les entreprises sont exposées aux caractéristiques économiques, logistiques et réglementaires propres aux territoires ultramarins.
- Risque climatique : certains territoires peuvent être exposés à des phénomènes naturels majeurs susceptibles d'affecter l'activité économique.
- Risque de valorisation : les participations non cotées ne disposent pas d'un prix de marché permanent.
- Risque lié aux frais : les frais de gestion et de fonctionnement réduisent la performance nette revenant aux investisseurs.
- Risque fiscal : le non-respect des conditions réglementaires peut entraîner la reprise de l'avantage fiscal initialement obtenu.
La réduction d'impôt ne constitue ni une garantie de rendement ni une protection contre la perte du capital investi.
Pour approfondir ces points, consultez notre page consacrée aux inconvénients et risques des FIP.
Quels FIP Ultramarins sont disponibles à la souscription en 2026 ?
Les FIP Ultramarins sont commercialisés pendant des périodes de souscription limitées, qui varient selon les fonds et les sociétés de gestion.
Chaque millésime possède ses propres caractéristiques, notamment un quota fiscal éligible, un minimum de souscription, des frais, une stratégie d'investissement et une durée prévisionnelle de placement.
Haussmann Patrimoine présente les fonds référencés, leur documentation réglementaire et leur situation commerciale.
Avant toute souscription, il est indispensable de vérifier que la collecte du fonds est effectivement ouverte et que le versement peut être réalisé avant la date limite permettant de bénéficier de la réduction d'impôt recherchée.
Les anciens millésimes peuvent être présentés à titre documentaire, sans que cela signifie qu'ils acceptent encore de nouvelles souscriptions.
Notre accompagnement pour investir dans un FIP Ultramarin
Haussmann Patrimoine accompagne les investisseurs dans la sélection et la comparaison des FIP Ultramarins, en tenant compte de leur réduction d'impôt effective, de leur stratégie d'investissement, de leur diversification géographique, de leurs frais et de leur durée.
Nos conseillers peuvent également vous aider à apprécier leur adéquation avec votre situation fiscale, vos objectifs patrimoniaux et votre capacité à immobiliser une partie de votre épargne à long terme.
Un FIP Ultramarin reste avant tout un investissement en capital-investissement, exposé aux risques des PME non cotées. L'avantage fiscal constitue un élément complémentaire de l'analyse.
Pour approfondir le dispositif, consultez nos pages consacrées à la définition des FIP, à leur fiscalité, à leurs avantages et à leurs risques.
Voir la liste complète (1 FIP)
Vous souhaitez plus d'informations sur les FIP Ultramarins ?
Nos Gestionnaires de Patrimoine répondent à vos questions au 01 53 43 02 10.